

 Carrito

Cuenta contable, cargos y abonos
 |
Contabilidad empresarial desde cero Cuenta contable, cargos y abonos |
 |

Tabla de contenido
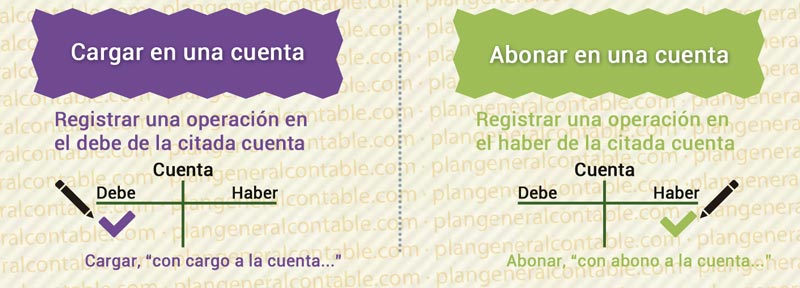
4.2 Cargo y abono (izquierda y derecha)Todas las cuentas tienen dos partes, el lado del debe (izquierdo) y el lado del haber (derecho). Esto quiere decir, que una cuenta puede incrementar o aminorar su saldo según las operaciones que se realicen.
Ejemplo:Vamos a hacer un ejemplo con la cuenta de caja donde se van a reflejar los cobros y pagos en metálico.
¿Cómo se reflejarían estas operaciones en la cuenta de caja en el libro mayor? Puesto que se trata de una cuenta de activo los cargos se anotarán en el debe (ingresos) y los abonos en el haber (retiradas de efectivo):
Saldo de la cuenta 216 = Total Móvimiento Debe - Total Móvimiento Haber = 2.150 - 2.000 = 150 € Así pues, después de las operaciones anteriores la cuenta reflejará un saldo deudor (la suma de apuntes al debe es mayor que la suma de apuntes al haber) de 150 €, o lo que es lo mismo en caja disponemos de dicha cantidad para atender otros pagos. 4.2.1 Principio de la partida dobleEn toda operación contable (asiento) resultan afectadas dos o más cuentas, de tal forma que la suma de los importes de la cuenta o cuentas cargadas (Debe) debe ser igual a la suma de los importes de la cuenta o cuentas abonadas (Haber). Este principio sirve para equilibrar el balance y para controlar que el registro de las operaciones económicas de la empresa se realiza de la forma adecuada. EjemploTenemos registradas en el libro mayor las siguientes cuentas con las siguientes cantidades:
Nuestra empresa realiza una compra de mercaderías por valor de 2.000 € + IVA (21%), nuestras condiciones de pago al proveedor son 60 días fecha factura. El primer asiento que debemos anotar en el libro diario será el de la compra. Y sería de la siguiente manera:
Como podemos observar, el principio de partida doble se ha cumplido, en la operación de compra de mercaderías han resultado afectadas tres cuentas, la de compras, la del Impuesto sobre el Valor Añadido (IVA) y la del proveedor. Al anotar esta operación en el libro diario han resultado afectados los mayores de las cuentas intervinientes en el asiento de la siguiente forma:
Han aumentado los importes de las cuentas de activo (472) IVA Soportado, así como la cuenta de gasto (600) Compra de mercaderías por el debe (parte izquierda), reflejando incrementos, y de la cuenta de pasivo (400) Proveedores por el haber (parte derecha), reflejando también el incremento producido. Comos vemos la cuenta de Pasivo (proveedores), tiene un saldo acreedor de 2.420 € debido a que aún no se le ha pagado al proveedor el importe de las mercaderías adquiridas. Transcurridos los 60 días, procedemos al pago de la deuda, por lo que nuestra deuda disminuirá. Así realizaremos un cargo (debe) en la cuenta de proveedores, al ser una cuenta de pasivo este apunte aminora la deuda, y un abono (haber) en la cuenta del banco pues nuestro saldo en bancos disminuye. Diario
Y cómo ha ocurrido anteriormente, las cuentas utilizadas para anotar la operación de pago al proveedor variarán en el libro mayor de esta forma:
|
||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||

|


 Infografias


 Facebook


